Siamo così giunti alla quarta e conclusiva puntata del nostro approfondimento sul caso Costellazioni.
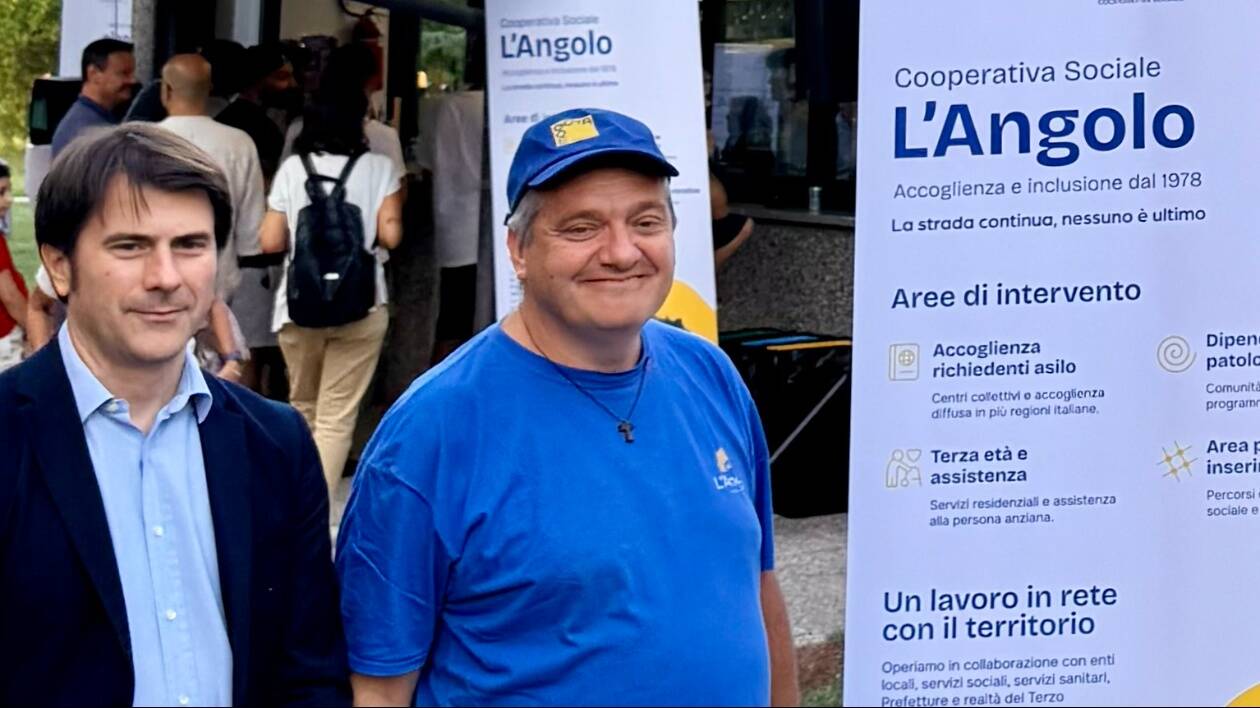
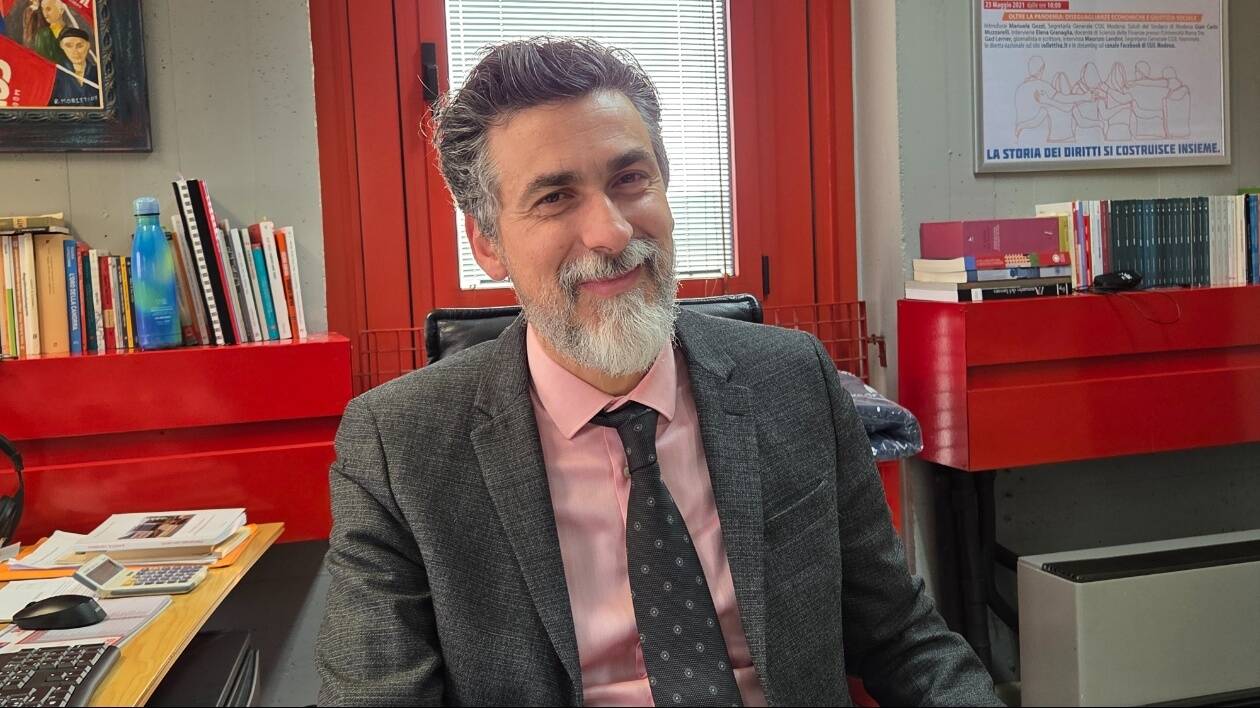
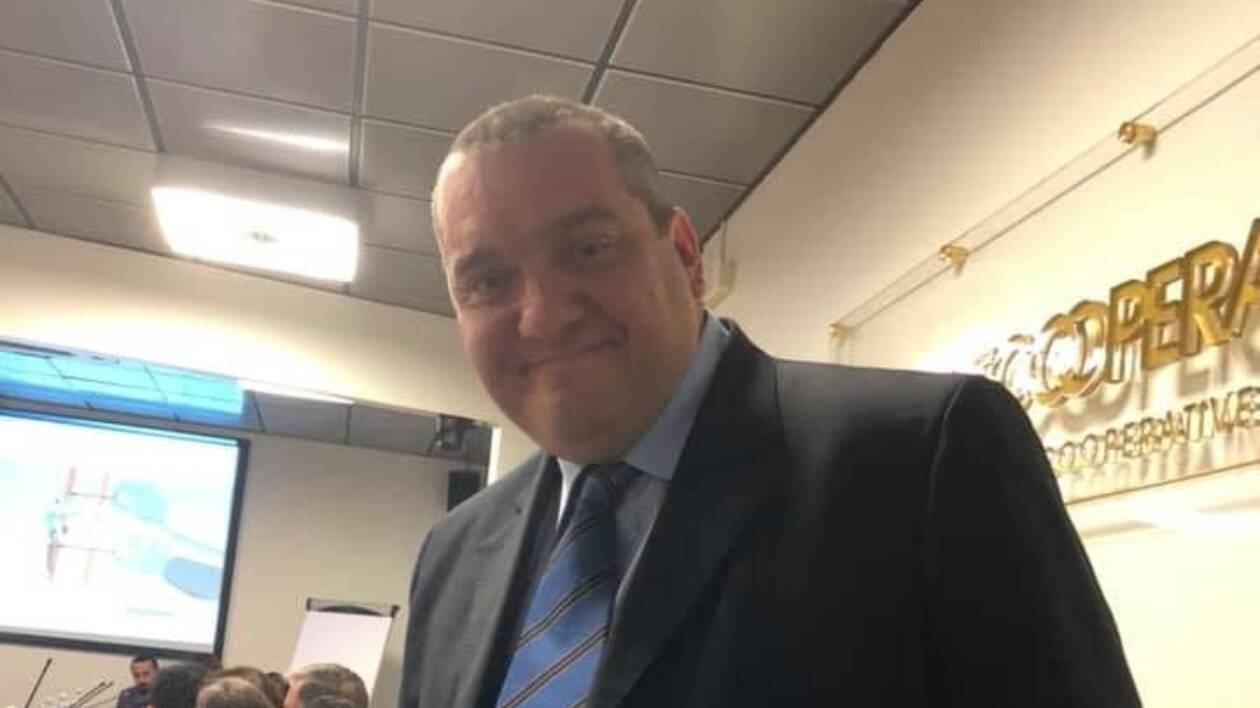
Hyma è la società amministrata da Alberto Garretto (nella foto) e partecipata, secondo la visura camerale aggiornata, per il 70% dalla mamma Mirella Margarino e per il 30% dallo stesso Garretto. Ha sede in via delle Costellazioni 170 e per anni ha gestito l’immobile in forza del rapporto di locazione con Invimit. Ed è soprattutto la società che il 30 settembre 2025 sottoscrisse con Invimit il preliminare per acquistare l’intero complesso, salvo poi nominare, al momento del rogito del 28 novembre, la cooperativa L’Angolo quale acquirente definitivo.
In base ai bilancio, nel 2024 Hyma aveva chiuso l’esercizio con un utile di 20.606 euro. Dodici mesi dopo l’utile è di 1.496.982 euro. Oltre 72 volte quello dell’anno precedente. Ma il fatturato non è aumentato di 72 volte: i ricavi delle vendite e delle prestazioni nel 2025 ammontano a 4.229.878 euro, mentre il valore complessivo della produzione raggiunge 4.923.487 euro, contro 3.451.329 euro dell’anno precedente.
Alla voce “imposte sul reddito dell’esercizio” il conto economico 2025 di Hyma riporta 2.859 euro. Risultato prima delle imposte: 1.499.841 euro, imposte sul reddito dell’esercizio: 2.859 euro e utile finale: 1.496.982 euro.
Il confronto con l’anno precedente rende il dato ancora più evidente. Nel 2024 Hyma aveva registrato un risultato prima delle imposte di 53.025 euro, 32.419 euro di imposte sul reddito e un utile finale di 20.606 euro. Nel 2025 succede quasi il contrario: il risultato prima delle imposte vola a quasi un milione e mezzo e le imposte iscritte nel conto economico scendono a 2.859 euro.
Quanto risulta dal bilancio depositato dalla società si spiega in un altro passaggio della documentazione societaria. Hyma dichiara infatti di avere aderito al Concordato preventivo biennale per il 2025 e il 2026. Il Concordato preventivo biennale è lo strumento introdotto dal decreto legislativo 13/2024 attraverso il quale l’Amministrazione finanziaria formula al contribuente una proposta per la definizione preventiva, per il periodo interessato, del reddito rilevante ai fini delle imposte e del valore della produzione ai fini Irap.
Il principio fondamentale
Ovviamente aderire al Concordato preventivo biennale è perfettamente legittimo, resta il fatto che Hyma aderisce al Concordato proprio nel biennio che si apre con l’anno nel quale il suo utile passa da 20mila a quasi un milione e mezzo di euro.
Indubbiamente senza gli effetti del Concordato, i numeri sarebbero molto diversi. È la stessa documentazione di bilancio a consentire di capire la dimensione della differenza. Nella nota integrativa vengono infatti riportati anche i valori teorici calcolati sulla base del risultato dell’esercizio senza considerare gli effetti del Concordato. Per l’Ires viene indicato un imponibile teorico di circa 1.480.520 euro, al quale corrisponderebbe un’imposta teorica di circa 355.325 euro e per l’Irap viene indicato un imponibile teorico di circa 1.664.303 euro, con un’imposta teorica di circa 64.908 euro: sommate, fanno oltre 420mila euro. Nel conto economico, invece, la voce “imposte sul reddito dell’esercizio” è pari a 2.859 euro.
Non significa che Hyma abbia “risparmiato” o “evitato” 420mila euro di tasse: le imposte teoriche e quelle contabilizzate derivano da
Il 2025 non cambia soltanto il conto economico, ma cambia la consistenza stessa di Hyma. Il patrimonio netto passa da 127.814 euro a 1.624.796 euro: un incremento del 1.171% e quasi tutto l’utile prodotto nell’esercizio va dunque a rafforzare il patrimonio della società. Crescono fortemente anche i crediti verso clienti, che raggiungono 2.182.909 euro, contro circa 760mila euro dell’esercizio precedente e nel bilancio compaiono 759.677 euro di rimanenze, a fronte di un valore nullo nel 2024.
Anche l’attivo complessivo fotografa il salto: secondo l’analisi dei dati di bilancio cresce del 115% in un solo anno. Insomma, tra il 31 dicembre 2024 e il 31 dicembre 2025 Hyma è diventata, almeno guardando il bilancio, una società finanziariamente e patrimonialmente molto diversa.
Impossibile, in questo contesto, ignorare il calendario. Il 2025 è l’anno nel quale Hyma registra questo straordinario salto dell’utile ed è sempre il 2025 l’anno decisivo dell’operazione Costellazioni.
Il 30 settembre, quando viene sottoscritto il preliminare con Invimit, il soggetto che promette di acquistare l’immobile è Hyma, non L’Angolo. Lo stesso giorno risulta versata la prima caparra da 400mila euro e il 25 novembre, tre giorni prima del rogito, vengono versati altri 600mila euro. Il 28 novembre, davanti al notaio, Hyma scioglie la riserva prevista dal preliminare e indica L’Angolo quale acquirente. La cooperativa accetta e acquista l’immobile per 8 milioni di euro, dei quali 7 milioni restano da pagare a Invimit fino al 2031.
Nello stesso atto viene definito anche il contenzioso tra Invimit e Hyma relativo, tra l’altro, a oltre 1,65 milioni di euro di canoni arretrati rivendicati da Invimit, oltre al canone del novembre 2025.
La rinuncia di Invimit alle proprie pretese nei confronti di Hyma viene collegata contrattualmente al puntuale pagamento da parte de L’Angolo del prezzo dell’immobile. E poche settimane dopo, il 31 dicembre 2025, si chiude l’esercizio che consegna Hyma un utile di quasi un milione e mezzo di euro.
La coincidenza temporale non dimostra un rapporto causale, il bilancio che abbiamo esaminato non consente di affermare che l’esplosione dell’utile di Hyma sia stata determinata dalla compravendita delle Costellazioni, dalla transazione con Invimit o dal passaggio dell’acquisto a L’Angolo: i documenti mettono semplicemente in fila i numeri.
Per ora la nostra inchiesta si ferma qui, i documenti hanno raccontato molto in queste 4 puntate. Se emergeranno altri aspetti ovviamente ne daremo conto.
Giuseppe Leonelli